Seguro Auto
Seguro de carro elétrico: por que é mais caro e como pagar menos
Por Romer Alves Torres · Sócio-Administrador
10 de novembro de 2026 · 9 min de leitura
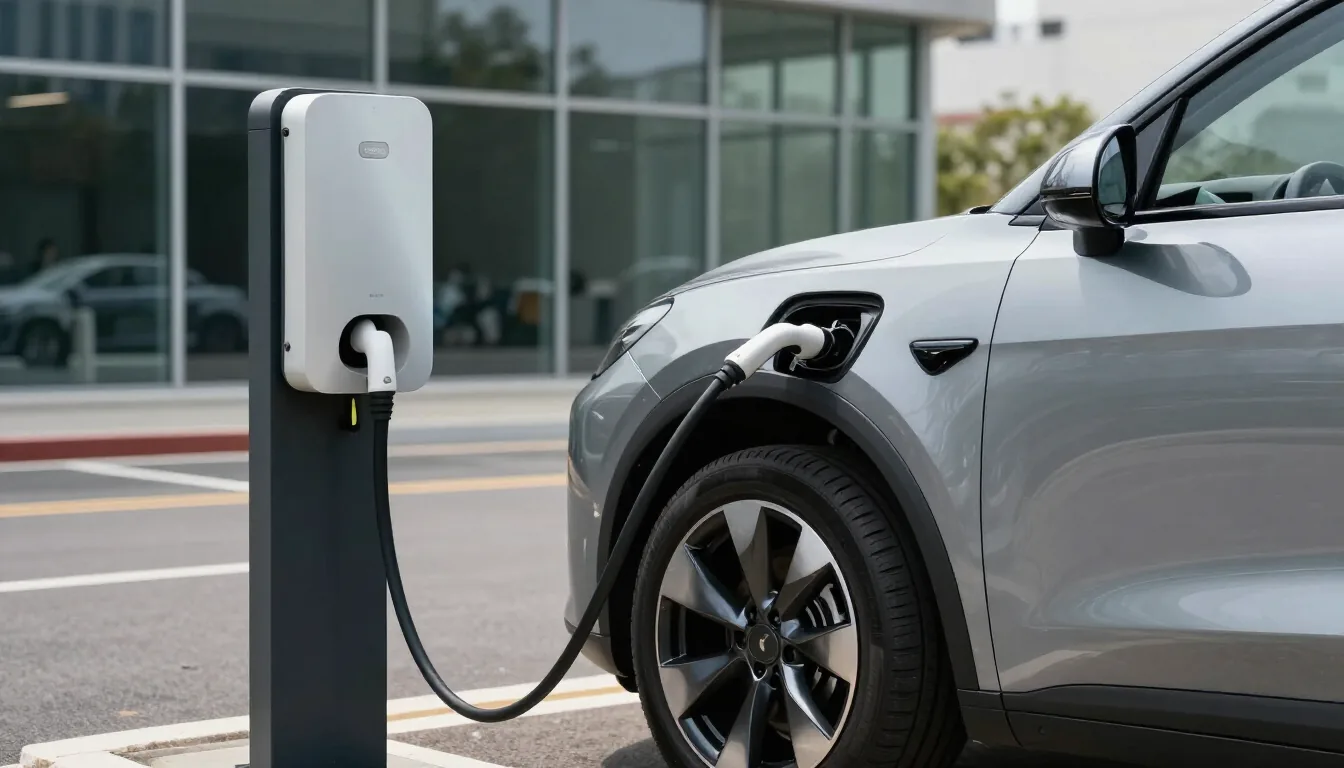
O seguro de carro elétrico costuma apresentar apólices com prêmios mais elevados devido ao alto custo dos componentes de alta tecnologia, como as baterias de tração, e à menor oferta de oficinas com mão de obra capacitada para o reparo desses veículos. Para reduzir o valor do contrato sem comprometer a proteção, o proprietário deve cotar a apólice com seguradoras especializadas, adequar as garantias ao seu perfil real de uso e avaliar o valor das franquias. A transição da frota nacional para modelos eletrificados trouxe avanços significativos em eficiência energética e sustentabilidade. No entanto, muitos proprietários e compradores de veículos 100% elétricos e híbridos plug-in são surpreendidos no momento de emitir a apólice. A precificação dos seguros para essa categoria segue parâmetros atuariais distintos dos automóveis movidos a combustão interna. Compreender a lógica das seguradoras ao precificar esses riscos é indispensável para tomar decisões financeiras inteligentes e garantir que o investimento no veículo esteja devidamente protegido.
Por que o seguro de carro elétrico costuma ser mais caro
A precificação de qualquer seguro baseia-se na frequência de sinistros e no custo médio para reparar o bem. Nos veículos elétricos, o grande gargalo atuarial não é necessariamente a frequência de colisões, mas sim o impacto financeiro dos reparos em caso de avaria.
O alto valor de reposição das peças e da bateria de tração
A bateria de íons de lítio representa o componente mais valioso de um automóvel elétrico, podendo corresponder a uma parcela expressiva do valor total do veículo. Qualquer colisão que afete a estrutura inferior do assoalho pode comprometer o módulo da bateria, exigindo a substituição completa do conjunto por razões de segurança.
Além disso, as peças de funilaria e componentes eletrônicos dos carros elétricos costumam ser importados, o que sujeita os custos de reposição às oscilações cambiais e à disponibilidade da cadeia global de suprimentos. Segundo a Associação Brasileira do Veículo Elétrico, a consolidação da frota eletrificada e o avanço da infraestrutura no país exigem uma constante adaptação do mercado para acompanhar a demanda por manutenção técnica.
A escassez de oficinas credenciadas e mão de obra especializada
O reparo de um veículo elétrico exige infraestrutura dedicada, ferramentas isoladas para alta voltagem e técnicos certificados para manusear sistemas elétricos de alta tensão. A rede de oficinas credenciadas capazes de realizar esses serviços ainda é concentrada nos grandes centros urbanos.
Quando ocorre um sinistro, a menor concorrência entre prestadores de serviço eleva o valor da mão de obra. Essa limitação logística estende o tempo de permanência do veículo na oficina, aumentando também os custos com carro reserva oferecidos pelas seguradoras nas coberturas adicionais.
O que é e o que não é coberto na apólice de veículos eletrificados
Nem todas as apólices de seguro auto convencionais atendem adequadamente às necessidades de um modelo eletrificado. É fundamental conferir a inclusão de cláusulas específicas para evitar surpresas no momento do sinistro.
As diferenças práticas entre o seguro de carros elétricos e híbridos
A tecnologia empregada no motorização impacta diretamente a análise de risco das seguradoras e os custos operacionais da apólice. Veja no comparativo a seguir como se diferenciam os aspectos essenciais de cobertura entre cada modalidade:
| Característica de Risco e Cobertura | Carro a Combustão Interna | Carro Híbrido (PHEV / HEV) | Carro 100% Elétrico (BEV) |
|---|---|---|---|
| Componente de maior risco financeiro | Motor mecânico e transmissão | Sistema duplo (combustão + bateria) | Conjunto de baterias de tração |
| Complexidade e custo de reparo | Baixo a moderado | Moderado a alto | Elevado |
| Rede de oficinas capacitadas | Amplamente disseminada | Em expansão gradual | Restrita a centros especializados |
| Tipo de reboque exigido na pane | Reboque padrão ou plataforma | Preferencialmente plataforma | Obrigatoriamente plataforma plana |
| Proteção para carregador (Wallbox) | Não aplicável | Aplicável em modelos Plug-in | Cláusula adicional necessária |
Os veículos híbridos contam com dois motores. Essa dualidade mecânica faz com que a manutenção preventiva seja mais parecida com a dos carros tradicionais, permitindo uma oferta mais ampla de oficinas e peças no mercado nacional. Por isso, a apólice de um híbrido tende a ter um valor intermediário entre o modelo a combustão e o elétrico puro.
Já os carros 100% elétricos dependem exclusivamente do conjunto de baterias e investem fortemente em sistemas eletrônicos integrados. Caso ocorra uma pane ou alagamento, a avaliação de perda total pode ocorrer com mais facilidade, refletindo diretamente no prêmio do seguro.
Como funcionam as garantias específicas para carregadores e cabos
Um ponto crítico no contrato de seguro de carro elétrico é a inclusão de proteção para o Wallbox (carregador residencial) e para os cabos portáteis de carregamento. Estes acessórios são vulneráveis a furtos, roubos e curtos-circuitos decorrentes de variações na rede elétrica doméstica.
É indispensável verificar se a apólice prevê assistência 24 horas especializada. Em caso de pane seca elétrica (descarga total da bateria), o reboque precisa ser do tipo plataforma plana. Arrastar um veículo elétrico com as rodas no chão pode danificar irreversivelmente o sistema de regeneração e o motor elétrico.
As orientações gerais sobre as regras contratuais de coberturas e garantias no mercado de seguros são acompanhadas pela Superintendência de Seguros Privados, responsável pela normatização das apólices no país.
Como calcular o custo e ajustar a apólice para pagar menos
Pagar um valor justo no seguro de um carro elétrico exige estratégia e análise detalhada dos pontos de ajuste da apólice durante a negociação com o corretor.
Estratégias práticas para reduzir o prêmio sem perder proteções essenciais
Existem decisões conscientes que podem diminuir o custo final do seguro sem comprometer a segurança do patrimônio:
- Escolha da franquia: Optar pela franquia majorada ou ampliada reduz o custo do prêmio anual. Essa alternativa é interessante para condutores com baixo histórico de sinistros que buscam proteção prioritariamente contra perda total, roubo ou furto.
- Seguradoras especializadas: Algumas companhias possuem carteiras específicas para veículos elétricos, oferecendo preços mais competitivos devido a parcerias diretas com montadoras e redes de distribuição.
- Contratação de garantias sob medida: Evite adicionar coberturas desnecessárias. Foque em proteções essenciais como responsabilidade civil facultativa (danos a terceiros), cobertura da bateria e guincho ilimitado.
A importância de avaliar o perfil de utilização e o local de pernoite
O local onde o veículo permanece estacionado durante a noite e a rotina diária de deslocamento são fatores determinantes na análise de risco atuarial. Garagens fechadas com carregadores homologados e com controle de acesso reduzem o risco percebido pelas companhias de seguro.
Manter o perfil de condutor rigorosamente atualizado, declarando corretamente quem utiliza o automóvel no dia a dia, evita a recusa do pagamento de indenização e ajuda a obter melhores condições na cotação final. Para entender o mercado segurador de forma abrangente e suas projeções econômicas, a Confederação Nacional das Seguradoras disponibiliza relatórios técnicos sobre o segmento automotivo.
Perguntas frequentes sobre seguro de carro elétrico
A bateria de um carro elétrico pode ser segurada separadamente?
Geralmente, a bateria faz parte da cobertura de casco do veículo e está inclusa no valor total de mercado estipulado pela Tabela FIPE. No entanto, algumas seguradoras oferecem uma cláusula adicional específica para cobrir danos causados por oscilações elétricas durante o processo de carregamento residencial.
O guincho comum atende a um veículo elétrico em caso de pane?
Não é recomendável utilizar guinchos de fita ou que puxem o carro sobre duas rodas. O atendimento a veículos elétricos exige obrigatoriamente guincho do tipo plataforma (prancha), no qual o automóvel é transportado totalmente embarcado para evitar danos aos motores magnéticos.
Carros híbridos plug-in pagam o mesmo valor de seguro que os 100% elétricos?
Não. Os carros híbridos plug-in costumam apresentar apólices ligeiramente mais baratas em comparação com os modelos puros, pois a disponibilidade de peças no mercado e a presença do motor a combustão reduzem a complexidade operacional do reparo em sinistros parciais.
Danos causados por enchentes na bateria são cobertos pela seguradora?
Sim, desde que a apólice contratada inclua a cobertura compreensiva (que cobre colisão, incêndio, roubo, furto e eventos da natureza). Caso a água atinja os módulos da bateria e cause perda total do sistema, a seguradora indenizará o proprietário conforme o valor contratado.
Quer uma cotação sem compromisso?
A Romer compara as principais seguradoras e encontra a proteção ideal para o seu perfil.
Solicitar cotaçãoArtigos relacionados
O Que é Franquia no Seguro Auto e Como Afeta a Apólice
Entenda o que é franquia no seguro auto, como ela muda o preço da apólice, quando não é cobrada e se vale escolher a franquia majorada.
7 de outubro de 2026
Como Funciona o Seguro Auto: Escolha a Cobertura Ideal
Entenda como funciona o seguro auto: coberturas, franquia, roubo e colisão. Compare opções e cote agora com a Romer.
24 de setembro de 2026